מתי נסיעה לחו"ל מוכרת?
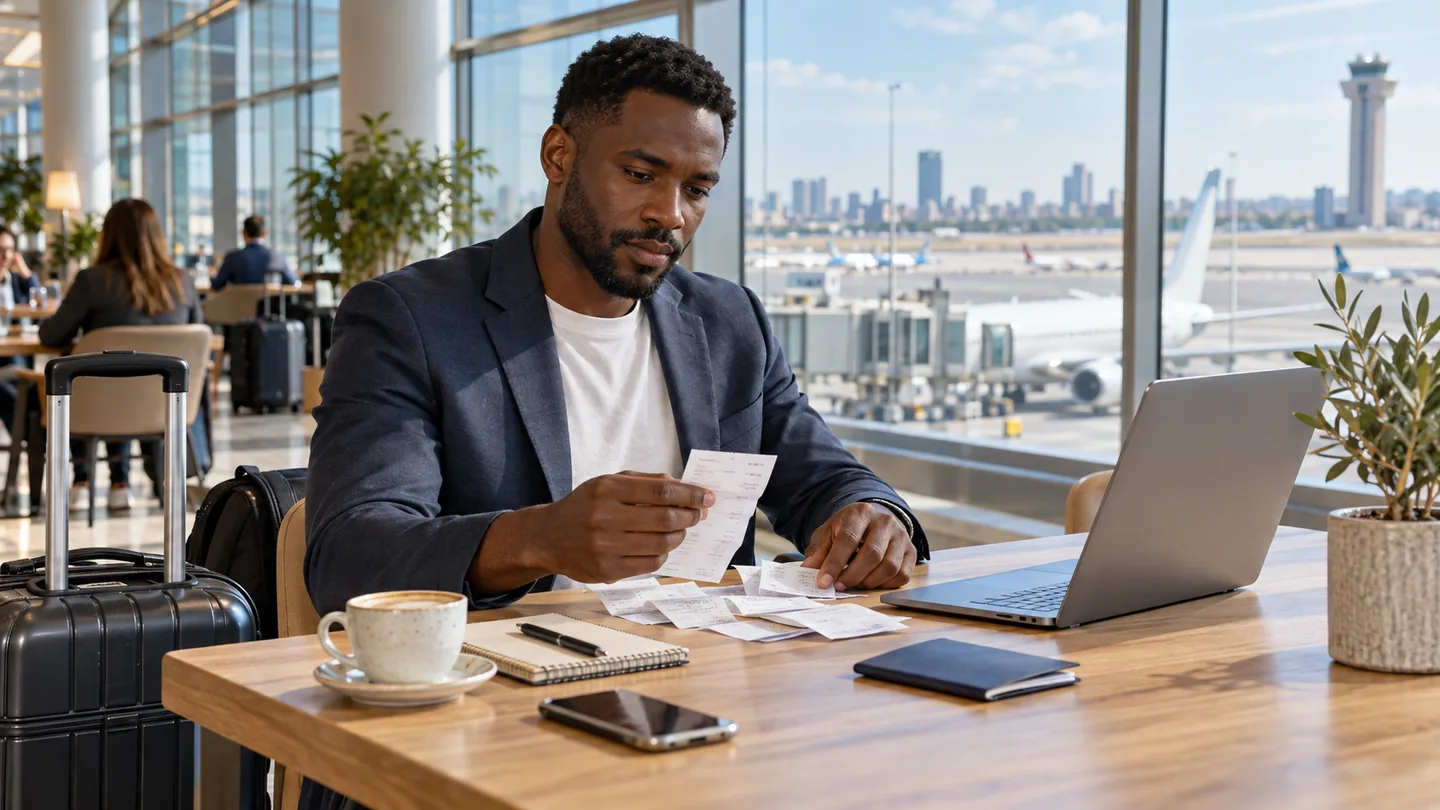
נסיעת עסקים לחו"ל מוכרת כהוצאה רק אם יש מטרה עסקית מוגדרת:
- מתן שירותים ללקוחות בחו"ל
- השתתפות בכנס/הרצאה מקצועית
- חתימה על חוזים עם ספקים/לקוחות
- הכשרה מקצועית רלוונטית
מה לא מוכר?
- נסיעות "מעורבות" (חצי חופשה חצי עסקים) — רק החלק העסקי
- סיורי שוק כלליים ללא פגישות מתועדות
- נסיעה עם בן/בת זוג (חלקם לא מוכר)
הוצאות שניתן לנכות
- כרטיסי טיסה: מחלקת תיירים (עסקית רק אם הנסיעה מעל 8 שעות)
- מלון: עלות סבירה בלבד
- תחבורה מקומית: מוניות, רכבת, השכרת רכב
- אש"ל (אוכל): לפי תעריפי אש"ל שקובע מס הכנסה (כ-$125 ליום)
- ביטוח נסיעות: 100% מוכר
- דמי כניסה לכנסים: 100% מוכר
תיעוד נדרש
רשות המסים דורשת תיעוד מפורט:
- הזמנות לכנסים/פגישות
- חומרי כנס, כרטיסי ביקור שנאספו
- חוזים שנחתמו
- קבלות על כל הוצאה
- יומן פגישות מתועד
נסיעה מעורבת — מה עושים?
אם הנסיעה כללה גם חלק עסקי וגם חלק אישי (תיור):
- ימי העסקים: הוצאות מוכרות
- ימי החופשה: לא מוכרות
- כרטיס הטיסה: מוכר רק אם הנסיעה הייתה בעיקרה עסקית
שאלות נפוצות
האם כנס בחו"ל מוכר?
כן, אם הכנס רלוונטי למקצוע. דמי השתתפות, טיסה ומלון — מוכרים. ימי תיור אחרי הכנס — לא.
כמה פעמים בשנה אפשר לדרוש נסיעה?
אין הגבלה חוקית, אבל סבירות חשובה. נסיעות רבות מדי ביחס להכנסות יעוררו בדיקה.
הבהרה חשובה: המידע באתר זה נועד לצרכי מידע כללי בלבד ואינו מהווה ייעוץ מקצועי, משפטי או חשבונאי. אין לראות בתוכן זה תחליף להתייעצות עם רואה חשבון מוסמך או יועץ מס. לפני כל פעולה עסקית או החלטה הקשורה למיסוי, מומלץ להתייעץ עם איש מקצוע מוסמך.
מנהלים חשבונות?
EasyBooks מפשט את הנהלת החשבונות שלכם — הפקת חשבוניות, מעקב הוצאות, ו-Ebbie, העוזר החכם שעושה את זה בשבילכם בוואטסאפ.
התחילו בחינם